Trading prop firm pour financer un voyage : ce qu’il reste vraiment après frais, drawdown et profit split
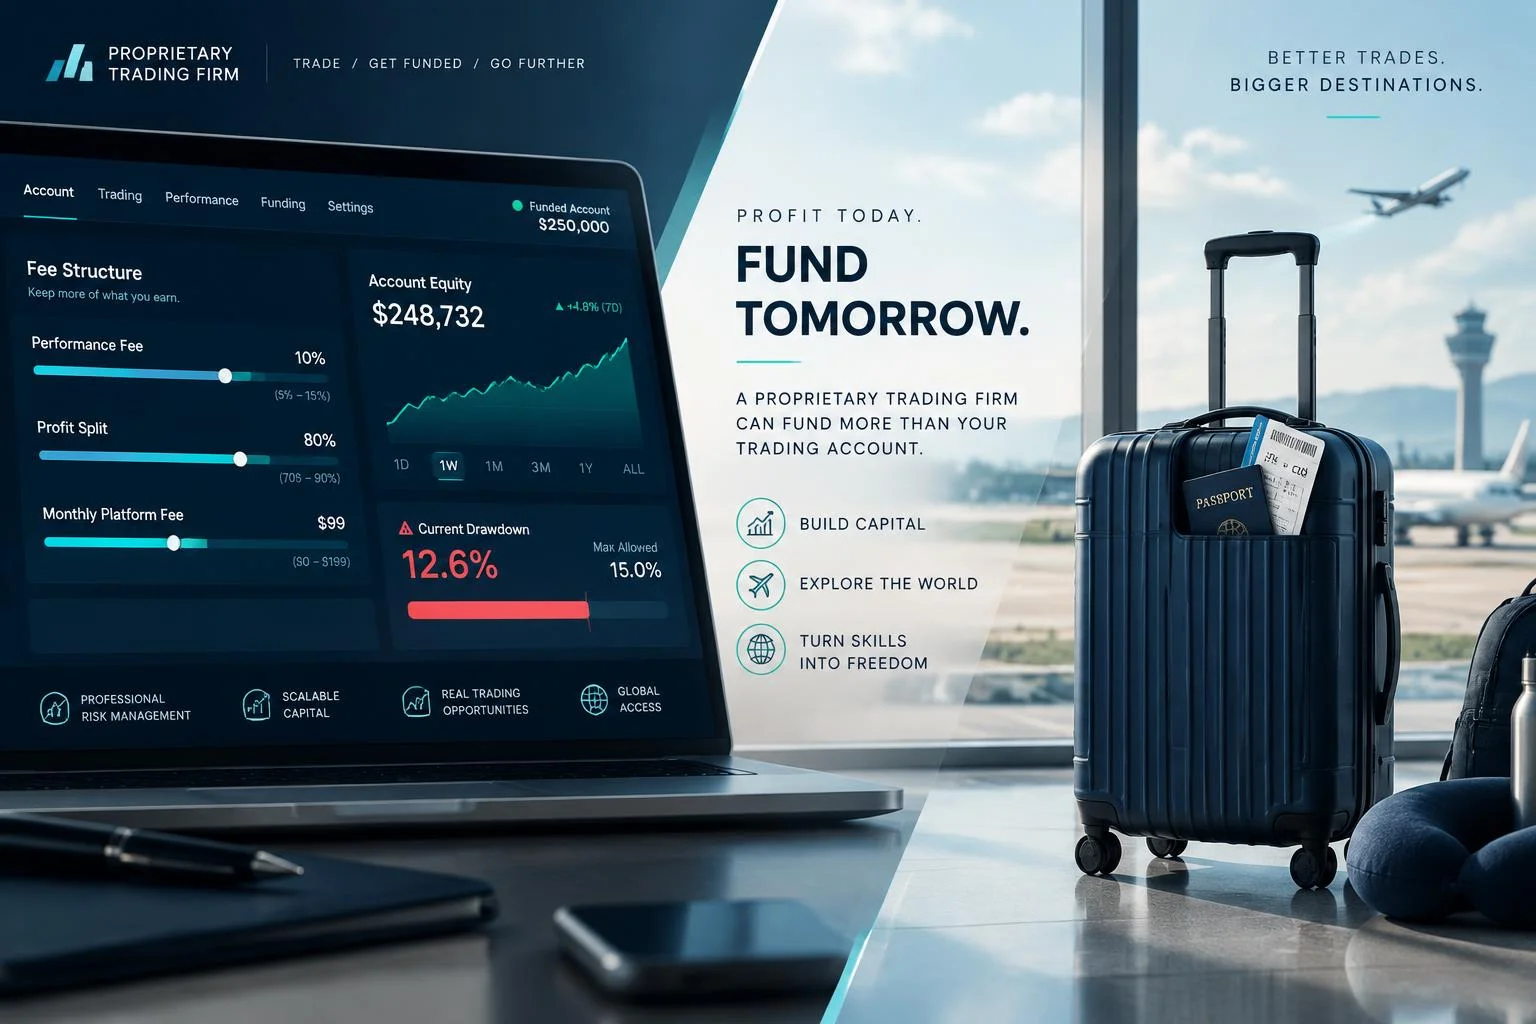
Utiliser une prop firm pour financer un voyage peut sembler attractif : peu de capital personnel immobilisé, accès à un compte financé, payouts parfois rapides. Mais entre les frais, les règles de drawdown, le profit split et le risque de ne jamais atteindre un retrait, la réalité est plus complexe. Pour savoir si ce modèle peut soutenir un projet de voyage, il faut raisonner en revenu réellement disponible, pas en capital affiché.
Ce que finance réellement une prop firm
Une prop firm ne vous donne pas librement 25 000 à 200 000 EUR à dépenser. Elle vous donne accès à un compte de trading soumis à des règles strictes. Le chiffre affiché est un capital nominal : ce que vous pouvez exploiter concrètement, c’est la marge de perte autorisée, autrement dit le drawdown.
Exemple fréquent : un compte affiché à 100 000 dollars avec un drawdown maximal de 8 % n’expose pas réellement 100 000 dollars. La zone de survie du compte se rapproche plutôt de 8 000 dollars. C’est cette différence entre capital marketing et risque effectif qui change tout quand on cherche à financer un voyage.
Le parcours est généralement le suivant : vous payez un challenge, vous atteignez un objectif de profit en respectant les règles, puis vous accédez à un compte financé avec partage des gains. En challenge biphasé, l’objectif de phase 1 tourne souvent autour de 8 à 10 %, puis de 4 à 5 % en phase 2. En 1-step, l’objectif unique se situe souvent entre 9 et 12 %. L’instant funding supprime l’évaluation, mais impose généralement un cadre plus coûteux ou plus contraignant.
Combien peut-il rester pour un budget de voyage ?
La bonne question n’est pas « combien puis-je gagner ? », mais « combien puis-je retirer après toutes les retenues et dans quel délai ? ». Le profit split standard se situe souvent entre 80 et 90 % en faveur du trader, avec parfois des modèles évolutifs de 75 à 80 % jusqu’à 90 %.
Si vous réalisez 10 000 EUR de profits sur le compte et que le split est de 80 %, votre part théorique est de 8 000 EUR. Il faut encore déduire les frais déjà engagés, les éventuels frais d’activation, la fiscalité, les frais bancaires et parfois la conversion de devise si votre voyage est budgété en euros et votre payout versé dans une autre monnaie.
| Élément | Repère courant | Impact sur le voyage |
|---|---|---|
| Frais de challenge | 150 à 300 EUR pour 25 000 EUR | Perte immédiate en cas d’échec |
| Frais de challenge | 400 à 650 EUR pour 100 000 EUR | Réduit le budget disponible |
| Profit split | 80 à 90 % | Le profit brut n’est jamais le revenu final |
| Daily loss | 4 à 5 % | Peut faire sauter le compte en une séance |
| Drawdown maximal | 8 à 12 % | Limite la durée de vie du projet |
Pour un voyage, le plus prudent consiste à affecter les payouts à un compte séparé. Tant qu’un gain n’est pas versé, il ne finance rien. Un bon mois de trading sans payout validé reste un résultat théorique.
Les règles qui font échouer avant le premier payout
Le vrai risque n’est pas seulement de perdre un trade. C’est de violer une règle secondaire alors même que votre stratégie semble rentable. Environ 70 % des échecs seraient liés aux limites de perte, ce qui montre à quel point la gestion du drawdown prime sur la performance pure.
Drawdown, trailing et calcul sur balance ou equity
Toutes les firmes n’appliquent pas les mêmes mécaniques. Le drawdown peut être statique, trailing EOD ou trailing intraday. Avec un trailing intraday, le seuil bouge en temps réel avec le plus-haut du compte, ce qui pénalise les traders qui laissent respirer leurs positions. Exemple classique : sur un compte à 100 000 EUR, si le high-water mark monte à 115 000 EUR avec un trailing de 10 %, le seuil remonte à 105 000 EUR. Une simple rechute peut alors invalider le compte.
Consistency, news, week-end et styles interdits
Beaucoup de traders sous-estiment les règles de cohérence, la limite du meilleur jour, les restrictions autour des annonces économiques et l’interdiction de certaines pratiques : HFT, arbitrage de latence, copy trading, martingale, parfois scalping agressif. Certaines firmes bloquent aussi l’overnight ou le week-end, ce qui peut être incompatible avec un emploi du temps nomade.
Avant de payer, consulter des retours spécialisés comme avis prop firm peut aider à comparer les conditions réelles de payout, la clarté des règles et la réputation opérationnelle des acteurs.
Prop firm ou compte personnel : lequel est le plus adapté au voyage ?
La prop firm a un avantage clair : vous ne mobilisez pas d’emblée un gros capital personnel. Pour quelqu’un qui veut financer un voyage ponctuel, c’est attractif. Mais le compte personnel offre souvent plus de liberté : pas de best-day rule, pas de challenge à repayer, pas de conditions contractuelles imposées par une contrepartie privée.
Pensez votre budget comme une rampe d’accès, pas comme un saut. Le trading prop firm peut accélérer la montée si votre méthode est déjà stable, mais des objectifs de performance élevés combinés à des retraits trop précoces et une dépendance à un payout pour réserver billets et hébergements font perdre l’équilibre. Pour un voyage réussi, une progression régulière avec paliers de sécurité vaut mieux qu’une course vers le prochain retrait.
En résumé : la prop firm est un bon levier pour viser un revenu complémentaire variable avec un risque limité aux frais selon le modèle. Le compte personnel est plus souple, mais nécessite votre propre capital et expose directement votre épargne. Pour un projet ponctuel, la prop firm reste plus adaptée qu’un mode de vie reposant uniquement sur des revenus incertains.
Choisir une offre sans mettre son voyage en danger
Si votre objectif est concret — payer un séjour de plusieurs semaines, par exemple — regardez d’abord le coût total d’accès au premier payout. Il faut additionner frais d’inscription, resets probables, activation éventuelle et délai minimal avant retrait. Certaines firmes imposent 4 à 10 jours de trading minimum avant validation ou payout.
Vérifiez ensuite quatre points. Le type de compte : simulé, répliqué partiellement, ou lié à des marchés futures centralisés. La structure du drawdown : statique ou trailing, sur balance ou equity. Les conditions de retrait : fréquence, caps, on-demand ou calendrier fixe. La solidité de la firme : historique, clarté contractuelle, réputation de paiement.
La fiscalité mérite aussi d’être anticipée. Les payouts sont souvent présentés, pour un résident français, sous l’angle des BNC (bénéfices non commerciaux). Ce point mérite une validation auprès d’un professionnel, car le montant net disponible pour le voyage dépend aussi de votre situation fiscale personnelle.
Ne réservez jamais un voyage sur la base d’un challenge « presque réussi ». Le bon réflexe : attendre des gains effectivement retirés, conserver une réserve de sécurité et considérer ces revenus comme variables. C’est la seule façon de profiter d’un projet de voyage sans transformer chaque séance de trading en obligation financière.

- Trading prop firm pour financer un voyage : ce qu’il reste vraiment après frais, drawdown et profit split - 2 octobre 2026
- Après 10 ans en Suisse, vous avez une retraite partielle, pas une rente complète - 29 septembre 2026
- Vivre et travailler en Suisse : résident ou frontalier, les démarches qui changent votre budget - 26 septembre 2026