Autoliquidation de la TVA à l’importation : pas d’avance, mais une déclaration à vérifier
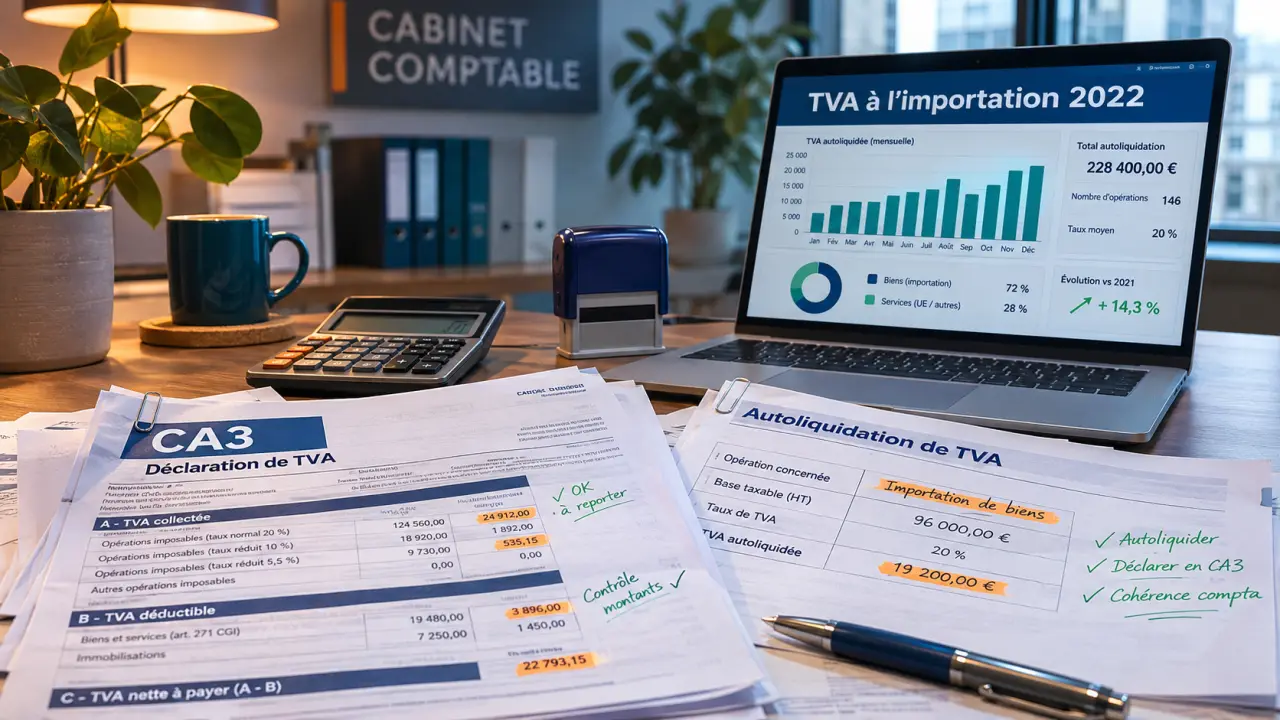
Depuis le 1er janvier 2022, les entreprises concernées déclarent la TVA à l’importation auprès de la Direction générale des finances publiques (DGFiP), sur leur déclaration périodique de TVA. Elles n’ont plus à l’avancer à la douane. Mais l’autoliquidation ne supprime ni la taxe ni les contrôles à effectuer : les données préremplies doivent être vérifiées, et la déduction dépend des droits de chaque entreprise.
Une TVA déclarée et déduite sur le même formulaire
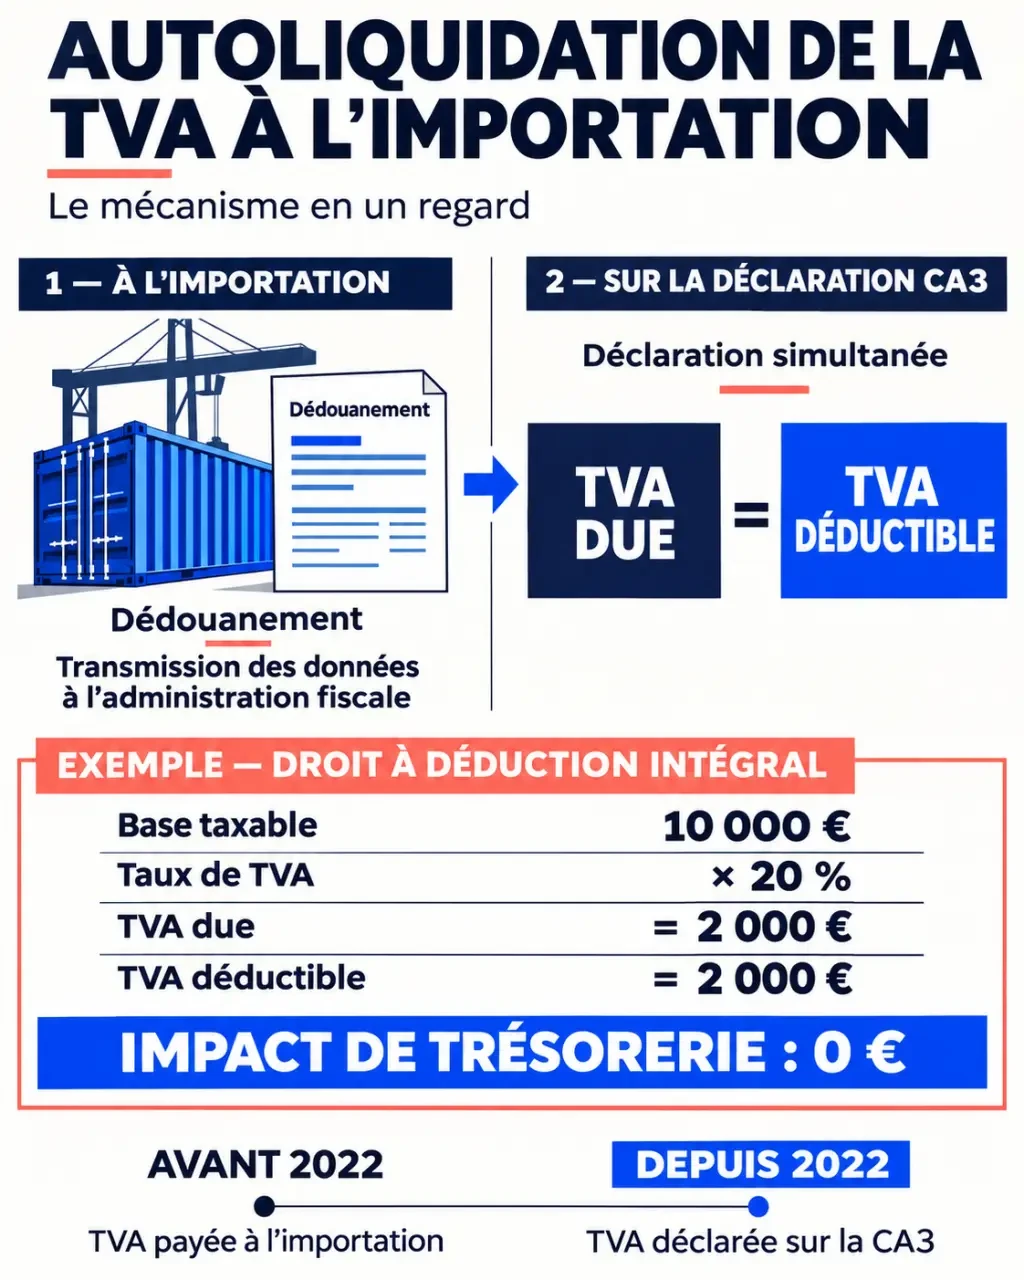
L’autoliquidation de la TVA à l’importation consiste, pour l’importateur redevable, à déclarer lui-même la taxe due sur les biens importés. Lorsqu’il dispose d’un droit à déduction intégral, il porte également cette TVA en déduction sur la même déclaration. Les deux montants se compensent alors, sans décaissement de cette TVA.
Le mécanisme concerne les importations de marchandises provenant de territoires extérieurs au territoire TVA de l’Union européenne. Un achat de biens dans un autre État membre relève généralement des règles des acquisitions intracommunautaires, et non de celles des importations.
Depuis 2022, un dispositif automatique plutôt qu’une autorisation
Depuis le 1er janvier 2022, l’autoliquidation est obligatoire et automatique pour les redevables identifiés à la TVA en France concernés par le dispositif. Il n’est plus nécessaire de demander une autorisation préalable. L’ancienne condition de 4 importations par période de 12 mois, applicable dans le cadre antérieur d’accès sur autorisation, n’est donc plus un critère à remplir.
| Point comparé | Avant la réforme | Depuis la réforme |
|---|---|---|
| Gestion de la TVA à l’importation | Par les douanes, avec autoliquidation possible sous conditions | Par la DGFiP pour les redevables concernés |
| Accès à l’autoliquidation | Soumis à autorisation | Obligatoire et automatique |
| Trésorerie | Avance possible de TVA au dédouanement | Pas d’avance lorsque la taxe est entièrement déductible |
La douane conserve son rôle dans le dédouanement et la transmission des informations. Les droits de douane éventuels restent distincts de la TVA : l’autoliquidation ne les fait pas disparaître.
Vérifier son statut avant la première importation
Le dispositif vise les entreprises assujetties et, plus largement, les redevables identifiés à la TVA en France pour leurs importations. Certains organismes publics peuvent également être concernés. Le point déterminant est d’identifier qui est redevable de la TVA à l’importation, et non simplement qui règle la facture du fournisseur ou du transporteur.
Avant l’expédition, transmettez à votre représentant en douane votre numéro de TVA intracommunautaire français et vérifiez qu’il sera correctement renseigné dans la déclaration douanière. Le numéro EORI, utilisé pour les formalités douanières, ne remplace pas ce numéro de TVA.
Franchise en base, régime simplifié et entreprises étrangères
Une entreprise en franchise en base ne doit pas supposer que ses importations sont exonérées de TVA. Elle doit faire vérifier ses obligations d’identification et de déclaration auprès de son service des impôts des entreprises (SIE). Surtout, l’autoliquidation ne lui ouvre pas, à elle seule, un droit à déduction : la taxe peut rester à sa charge.
Une entreprise relevant du régime simplifié doit également contacter son SIE avant d’importer, car la déclaration annuelle ne suffit pas pour gérer ces opérations : le passage aux déclarations CA3 est à organiser. Une entreprise non établie en France doit, quant à elle, examiner ses obligations d’immatriculation et, selon sa situation, de représentation fiscale. Les régimes suspensifs et les importations suivies d’une livraison dans un autre État membre nécessitent une analyse spécifique.
Du dédouanement au dépôt de la CA3 : les contrôles à suivre
La déclaration s’effectue en ligne sur la CA3, depuis l’espace professionnel fiscal ou par l’intermédiaire du prestataire chargé des télétransmissions. Sa périodicité est mensuelle ou, lorsque les conditions sont remplies, trimestrielle. Les informations douanières alimentent le préremplissage, mais celui-ci ne vaut pas validation fiscale.
- Rassemblez les justificatifs : déclarations douanières, factures fournisseurs, factures de transport, relevés du représentant en douane et références des opérations.
- Consultez les données préremplies : elles sont mises à disposition à partir du 14 de chaque mois pour les opérations concernées du mois précédent.
- Rapprochez les montants : contrôlez les bases d’imposition, les taux, la période déclarée et l’identité de l’importateur.
- Complétez ou corrigez : ajoutez les opérations manquantes et rectifiez les données erronées avec les justificatifs correspondants.
- Déterminez la TVA déductible : reportez uniquement la fraction que l’entreprise peut effectivement déduire.
- Déposez la déclaration : l’échéance applicable aux redevables de TVA à l’importation est fixée au 24 du mois de dépôt concerné. Vérifiez votre calendrier fiscal.
La base taxable ne correspond pas nécessairement au seul prix d’achat. Elle peut notamment comprendre les droits de douane et certains frais accessoires. Reprendre mécaniquement le total de la facture commerciale risque donc de fausser le calcul.
Pour rendre le rapprochement plus lisible, utilisez une palette de statuts dans votre tableau de suivi : « rapproché », « pièce manquante », « écart de base » et « correction à effectuer ». Associez chaque ligne à une référence douanière unique, plutôt qu’au seul nom du fournisseur. Deux livraisons du même fournisseur peuvent relever de périodes différentes ; ce repérage évite de compenser par erreur un oubli avec un doublon.
Mesurer le gain de trésorerie sans surestimer la déduction
Prenons un exemple pédagogique : une entreprise importe des marchandises dont la base taxable à l’importation est de 10 000 euros, soumises à un taux de 20 %. La TVA due atteint 2 000 euros. Si l’entreprise bénéficie d’un droit à déduction intégral, elle déclare 2 000 euros de TVA due et 2 000 euros de TVA déductible. L’effet net de cette opération sur la TVA à payer est nul.
Si, dans cet exemple, seulement 60 % de la taxe est déductible, la déduction se limite à 1 200 euros. Les 800 euros restants augmentent la TVA nette due, avant prise en compte des autres opérations de la déclaration. Autoliquider n’est donc pas être exonéré.
Le bénéfice principal est la suppression du décalage entre le paiement de la TVA à l’importation et sa récupération, lorsque celle-ci est entièrement déductible. En contrepartie, l’entreprise doit organiser une circulation fiable des pièces entre les achats, la logistique et la comptabilité. Un dédouanement correctement réalisé ne garantit pas, à lui seul, une CA3 exacte.
Traiter les écarts avant qu’ils ne deviennent des anomalies fiscales
Les erreurs fréquentes sont l’acceptation sans contrôle du préremplissage, l’utilisation d’un mauvais numéro de TVA, l’oubli d’une importation et la déduction intégrale d’une taxe qui ne l’est que partiellement. Vérifiez aussi les doubles saisies lorsqu’un cabinet comptable et un service interne interviennent sur les mêmes dossiers.
Si l’erreur est découverte après dépôt, documentez son origine et son montant. Selon sa nature, une correction de la déclaration douanière, une régularisation fiscale ou les deux peuvent être nécessaires. Faites confirmer la procédure par votre SIE ou votre expert-comptable : modifier la comptabilité ne corrige pas automatiquement les déclarations transmises.
Une omission peut entraîner des rappels, intérêts ou amendes selon les circonstances, même lorsque la TVA aurait été entièrement déductible. Conservez donc la trace des vérifications et des corrections effectuées.
Pour sécuriser vos démarches, consultez les notices de la DGFiP, le Bulletin officiel des finances publiques et les instructions de la Direction générale des douanes et droits indirects (DGDDI). Les articles 293 A et 277 A du Code général des impôts font partie des références à examiner selon l’opération. Adressez les questions déclaratives au SIE et les écarts douaniers à votre représentant en douane : cette répartition facilite leur résolution.
- Autoliquidation de la TVA à l’importation : pas d’avance, mais une déclaration à vérifier - 17 novembre 2026
- Héberger un site web : du choix du serveur à la première page en ligne - 10 novembre 2026
- Déplacements professionnels internationaux : le billet le moins cher n’est pas toujours le plus économique - 9 novembre 2026