Après 10 ans en Suisse, vous avez une retraite partielle, pas une rente complète
Après 10 ans d’activité en Suisse, vous conservez vos droits, mais vous n’obtenez pas une retraite suisse complète. Votre pension dépend de deux dispositifs distincts : la rente AVS, calculée selon vos années de cotisation et vos revenus, et l’avoir LPP accumulé auprès de votre caisse de pension. Si vous avez également travaillé en France, vos périodes suisses peuvent surtout vous aider à éviter une décote sur votre retraite française.
Ce que représentent réellement 10 années de travail en Suisse
Le système suisse repose notamment sur deux piliers pour les salariés. L’AVS, ou Assurance-vieillesse et survivants, est le régime public obligatoire. La LPP, ou prévoyance professionnelle, correspond à une épargne constituée par les cotisations de l’employeur et du salarié. Ces deux droits se complètent, mais leur calcul et leurs conditions de versement diffèrent.
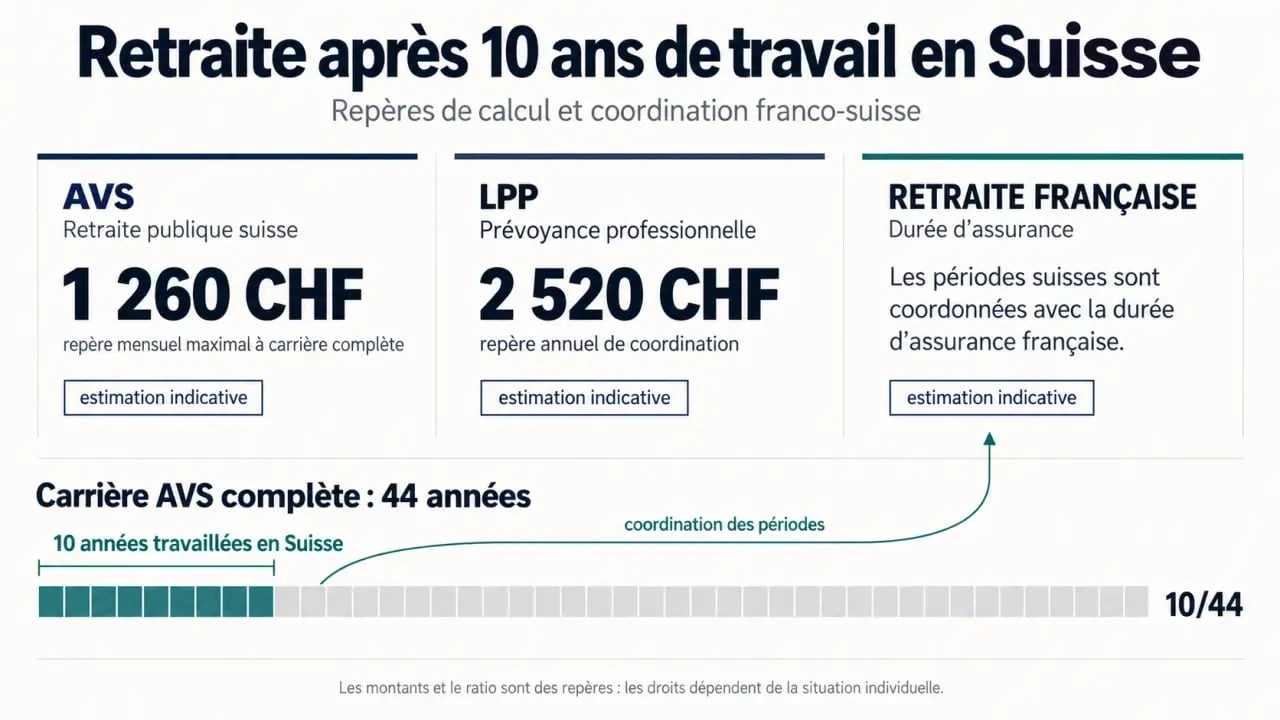
Pour l’AVS, une carrière complète correspond à l’échelle 44, soit 44 années de cotisation. Dix années représentent donc, dans une approche simplifiée, 10/44e d’une rente complète. Vous percevez alors une rente partielle à l’âge de la retraite, sous réserve des conditions applicables à votre situation.
| Élément | Principe | Effet après 10 ans |
|---|---|---|
| AVS | Rente publique calculée selon les années cotisées et le revenu annuel moyen | Rente partielle, inférieure à une rente complète |
| LPP | Capital épargné auprès d’une caisse de pension | Montant dépendant du salaire, de l’âge et de l’employeur |
| Retraite française | Durée d’assurance et salaire de référence | Les périodes suisses peuvent contribuer à atteindre le taux plein |
Estimer la rente AVS et le capital LPP
L’AVS : une pension proportionnelle, mais pas mécanique
La durée de cotisation compte, mais le revenu annuel moyen influence aussi directement le montant de la rente. À titre de repère, la rente AVS mensuelle minimale est de 1 260 CHF et la rente maximale de 2 520 CHF pour une carrière complète. Avec 10 années validées, une estimation souvent retenue pour une rente AVS partielle est d’environ 556 CHF par mois, soit approximativement 570 €. Ce montant reste indicatif : une lacune de cotisation, un revenu modeste ou, au contraire, un revenu élevé peuvent modifier le résultat.
Une année manquante peut entraîner une réduction de 2,3 % dans le calcul AVS. Demander un relevé individuel de compte permet donc de vérifier que chaque période travaillée et chaque cotisation figurent bien dans votre dossier. Les bonifications pour tâches éducatives ou d’assistance peuvent aussi modifier le revenu pris en compte dans certaines situations.
La LPP : l’écart le plus important entre deux salariés
La LPP devient obligatoire au-delà d’un salaire annuel de 22 680 CHF. Votre avoir dépend alors du salaire assuré, de votre âge pendant les années cotisées, des taux appliqués par la caisse, de la répartition des cotisations entre employeur et salarié, ainsi que du rendement crédité. Il n’existe donc pas de montant LPP standard après 10 ans.
Dans un scénario où l’avoir LPP atteint 200 000 CHF après 10 ans, une conversion en rente pourrait représenter environ 1 133 CHF par mois. Cet exemple donne un ordre de grandeur, mais il ne remplace pas le décompte de votre caisse. Un salarié à temps partiel, un jeune actif ou une personne ayant un faible salaire assuré peut disposer d’un avoir bien inférieur. À l’inverse, une rémunération élevée et des cotisations surobligatoires peuvent produire un capital plus important.
La coordination avec la France : vos années suisses comptent aussi
Pour une carrière partagée entre la France et la Suisse, les périodes d’assurance sont coordonnées. Les années travaillées en Suisse peuvent être prises en compte pour déterminer si vous atteignez la durée nécessaire au taux plein français. Elles ne deviennent pas des trimestres français par transfert de droits, mais elles servent à totaliser votre durée d’assurance.
La France effectue en pratique un double calcul. Le premier repose sur les seules périodes françaises. Le second tient compte de la coordination internationale. Le montant le plus favorable est retenu selon les règles applicables. Chaque pays reste toutefois responsable de sa propre part : la France verse la retraite acquise en France, tandis que la Suisse verse l’AVS et les prestations liées à la LPP.
C’est souvent ce mécanisme qui évite une mauvaise surprise. Une personne ayant travaillé 10 ans en Suisse puis le reste de sa carrière en France peut ne pas subir la décote redoutée si l’ensemble de ses périodes permet d’atteindre la durée requise. La totalisation protège surtout le taux. Elle n’augmente pas automatiquement le montant de la retraite française comme si les salaires suisses avaient été soumis au régime français.
Rente ou capital : les choix à examiner avant le départ
Le choix porte principalement sur la prévoyance professionnelle
L’AVS est conçue comme une rente. Pour la LPP, les possibilités dépendent du règlement de votre caisse de pension : sortie en rente viagère, retrait en capital ou solution mixte. Un départ définitif de Suisse vers la France ne donne pas nécessairement les mêmes options pour la part obligatoire et pour la part surobligatoire. Avant toute demande, identifiez précisément la composition de votre avoir et les conditions prévues par votre institution de prévoyance.
La rente LPP procure un revenu régulier et réduit le risque d’épuiser votre capital. Le retrait en capital offre davantage de souplesse pour rembourser un emprunt, investir ou organiser une transmission, mais vous assumez alors le risque lié aux placements, à l’inflation et à la durée de vie. Ce choix doit être examiné avec les autres revenus du foyer, et pas uniquement à partir du montant indiqué sur le certificat de prévoyance.
Anticiper modifie durablement le montant
Demander l’AVS avant l’âge de référence réduit la rente. Une anticipation d’un an est associée à une réduction de 6,8 %, et une anticipation de deux ans à une réduction de 13,6 %. À l’inverse, un ajournement peut augmenter la pension. Depuis le versement de la 13e rente AVS, le montant annuel est rehaussé de 8,33 %. Cette donnée doit être intégrée à une projection globale, plutôt que comparée uniquement aux douze mensualités habituelles.
Les démarches qui sécurisent votre dossier transfrontalier
La demande de retraite se prépare plusieurs mois avant la date envisagée. Si vous résidez en France au moment de votre départ, contactez votre caisse française, qui transmettra les éléments nécessaires aux organismes suisses. Si vous résidez en Suisse, l’autorité compétente de votre lieu de résidence sera votre interlocuteur principal. Évitez de déposer des demandes séparées dans l’urgence : un dossier incomplet peut rallonger les délais de traitement.
- Demandez votre relevé AVS et vérifiez les années de cotisation ainsi que vos données d’état civil.
- Rassemblez vos certificats de prévoyance LPP, vos contrats de travail et les coordonnées de vos anciennes caisses de pension.
- Consultez votre relevé de carrière français pour repérer les trimestres manquants ou mal enregistrés.
- Faites chiffrer plusieurs dates de départ, notamment si quelques trimestres ou mois supplémentaires permettent d’éviter une réduction en France.
- Comparez une sortie LPP en rente, en capital et en formule mixte avant de choisir une option irréversible.
Une simulation auprès de vos caisses fournit la meilleure base pour décider. En cas de divorce, d’enfants, de périodes de chômage, de travail à temps partiel ou de plusieurs employeurs suisses, un conseiller spécialisé en retraite transfrontalière peut vérifier les droits qui ne ressortent pas d’une estimation rapide.

- Après 10 ans en Suisse, vous avez une retraite partielle, pas une rente complète - 29 septembre 2026
- Vivre et travailler en Suisse : résident ou frontalier, les démarches qui changent votre budget - 26 septembre 2026
- Ma Domiciliation inspire confiance, mais le contrat mérite quatre vérifications - 22 septembre 2026